-
大学常见发票清单介绍
大学的报考须知是很多考生和家长关心的事。高校日常运作中会开具多种票据,学费住宿费属于非税收入用专门票据,采购教学器材或办公用品则需要税务发票。今天小编整理的就是大学常见的几类发票清单,把每种票据的主要用途和特点都标注清楚了,方便有需要的人参考使用。感到兴趣的小伙伴跟着小编一同来下文看看吧
大学在对外开具的票据主要包括以下几种:
行政事业单位资金往来结算票据:用于行政事业单位之间的资金往来结算。
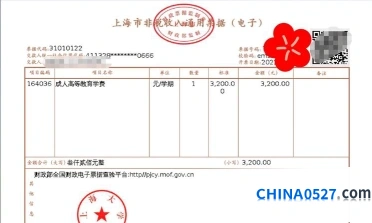
非税收入票据:用于收取学宿费等非税收入。
行政事业性收费票据:用于收取教育目录下管理方式为财政专户的项目,如学费、住宿费等。
税务性票据
增值税普通发票:用于提供商品或服务的增值税普通交易。
增值税专用发票:用于提供商品或服务的增值税一般纳税人交易。
电子发票(普通发票):电子形式的普通发票。
电子发票(增值税专用发票):电子形式的增值税专用发票。
其他票据
党费相关票据:与党费缴纳相关的票据。
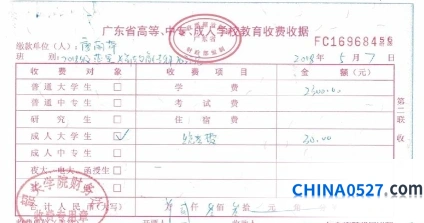
学费发票:学生缴纳学费后,由学校或学校财务部门开具的正式发票,包含学生姓名、学号、缴费金额、缴费时间、收款单位等信息。
其他费用发票:如老师的书本费、文化用品、办公用品、教学器材、出差费用等,通常包含服务名称、金额、开票时间等基本信息,并加盖有开具发票单位的公章和发票专用章。
资金往来结算票据:用于学校内部资金往来结算。
通行费发票、火车票及机票行程单、定额发票:根据不同的服务或交易类型开具。
特定用途发票
机动车销售统一发票:用于机动车销售时开具的发票。
二手车销售统一发票:二手车交易时使用的发票。
通用定额发票:定额发票,用于记载固定金额的消费行为,如水电费。
非税收入统一票据:用于收取学宿费等非税收入时开具的票据。
这些票据类型涵盖了大学在各类经济活动中可能遇到的不同场景,确保费用的合法性和透明性。随着电子化的普及,电子发票在高校中的应用也越来越广泛,便于存储和管理。
技术维护费入账科目有哪些
对于税控系统需要支付的技术维护费,按规定可抵减增值税,一般计入管理费用科目进行核算,有关的会计分录如何编制?
技术维护费分录
1、企业发生技术维护费计入管理费用
借:管理费用
贷:银行存款
按规定抵减的增值税应纳税额
借:应交税费--应交增值税(减免税款)
贷:管理费用
2、增值税纳税人初次购买增值税税控系统专用设备的费用及每年应该缴纳的技术维护费也是计入管理费用,其费用可全额抵减增值税应纳税额。
(1)购买增值税税控系统专用设备(含税价)计入管理费用
借:管理费用等
贷:银行存款
借:应交税费--应交增值税
贷:营业外收入
(2)支付税控系统技术维护费
借:管理费用
贷:银行存款
借:应交税费--应交增值税
贷:营业外收入
什么是管理费用?
管理费用是指企业行政管理部门为组织和管理生产经营活动而发生的各种费用,属于期间费用,在发生当期计入当期的损失或利得。具体包括:企业董事会和行政管理部门在企业经营管理中发生的,或者应当由企业统一负担的公司经费、劳动保险费、董事会费、聘请中介机构费、咨询费、工会经费、待业保险费、诉讼费、业务招待费、办公费、差旅费、管理人员工资及福利费等。
企业应通过“管理费用”科目,核算管理费用的发生和结转情况。该科目借方登记企业发生的各项管理费用,贷方登记期末转入“本年利润”科目的管理费用,结转后该科目应无余额。该科目按管理费用的费用项目进行明细核算。
采购业务会计分录编写技巧分享
采购业务一般会涉及的账户有:在途物资、材料采购、库存商品、原材料、固定资产、无形资产、周转材料、应交税费、预收账款、银行存款、应付账款、库存现金、应付票据等。那么企业采购业务的会计分录怎么写?
采购业务的会计分录
1、发票、货同到(内外处理相同,指规范性内帐)
借:原材料/固定资产/周转材料等
应交税费--应交增值税(进项税额)
贷:银行存款/应付账款等
2、发票到、货未到(内外处理相同)
借:在途物资--xx供应商
应交税费--应交增值税(进项税额)
贷:库存现金/银行存款/应付账款等
待后续实际收到货物入库后
借:原材料等
贷:在途物资--xx供应商
3、货到、发票未到
由于没有发票无法确定金额,所以只能暂估入库。当然,没票,就不存在进项税的核算。
借:原材料等--暂估价
贷:应付账款--暂估价
什么是在途物资?
在途物资是指企业购入尚未到达或尚未验收入库的各种物资的采购和入库情况。一般用于商贸企业。
什么是原材料?
原材料是指企业在生产过程中经过加工改变其形态或性质并构成产品主要实体的各种原料、主要材料和外购半成品,以及不构成产品实体但有助于产品形成的辅助材料。原材料具体包括原料及主要材料、辅助材料、外购半成品(外购件)、修理用备件(备品备件)、包装材料、燃料等。
应付账款是什么?
应付账款科目用于核算企业因购买材料、商品和接受劳务供应等经营活动应支付的款项。应付账款是指因购买材料、商品或接受劳务供应等而发生的债务,这是买卖双方在购销活动中由于取得物资与支付货款在时间上不一致而产生的负债。